Los hogares hispanos no tienen cuenta bancaria a una tasa casi cinco veces mayor que los hogares blancos no hispanos, 14% frente a 3%, y están subbancarizados más del doble, 34% frente a 15% (PaymentsJournal). Los hogares hispanos también tienen 3.1 veces más probabilidad de recurrir a préstamos de día de pago, una señal de que los productos financieros tradicionales todavía no les llegan. La respuesta típica de las fintech, anuncios en español y una página traducida, trata esto como un problema de idioma. La brecha real es de confianza, de apoyo en educación financiera, y de un enfoque de uno-a-muchos que respete cómo los hogares hispanos realmente toman decisiones financieras: en conjunto, entre generaciones.
Los consumidores hispanos suman alrededor de 63 millones de personas en EE.UU., el grupo minoritario más grande del país, y la oportunidad frente a las fintech es enorme: el poder adquisitivo hispano alcanzó 1.9 billones de dólares en 2020, un salto del 87% respecto a una década antes (Selig Center / Universidad de Georgia). Aun así, la mayoría de los planes de salida al mercado de las fintech se quedan en traducir la creatividad existente al español y llamarlo estrategia.
Los números dicen que ese enfoque no funciona. A los consumidores hispanos se les niega el crédito en un 31% de los casos, y aun cuando se les aprueba, un 45% recibe menos de lo que solicitó (PaymentsJournal). Solo el 42% tiene un puntaje de crédito prime, frente al 60% de los consumidores blancos. Estos no son problemas de visibilidad que una campaña en español resuelva. Son problemas de producto, de confianza y de relación que exigen un enfoque fundamentalmente distinto hacia este mercado.
La Brecha Que las Fintech Siguen Pasando por Alto
Los productos fintech suelen construirse sobre la idea de una decisión individual y un nivel base de alfabetización financiera que no coincide con cómo operan muchos hogares hispanos. Los inmigrantes de primera generación suelen llegar con un vocabulario financiero limitado en español y, en muchos casos, con desconfianza hacia las instituciones financieras formada por su experiencia en sus países de origen. Un marketing que le habla solo a un individuo, con una sola voz genérica, pasa por alto la forma colectiva e intergeneracional en que realmente se toman las decisiones financieras en estos hogares.
Ese desajuste se nota en los datos. Los hogares hispanos sobregiran sus cuentas 1.4 veces más que los hogares blancos y tienen más del triple de probabilidad de usar préstamos de día de pago, ambas señales de que los productos disponibles no se ajustan a cómo esta audiencia necesita manejar su flujo de efectivo (PaymentsJournal). Una fintech que quiera este mercado tiene que diseñar para él, no solo anunciarle.
- Soporte en español en cada punto de contacto, no solo en el anuncio
- Mensajes construidos para la decisión familiar y comunitaria, no solo para el targeting individual
- Educación financiera integrada en el onboarding, no asumida como punto de partida
- Productos que atienden barreras reales: acceso a crédito, diseño de sobregiro, remesas
- Equipos creativos y de medios bilingües y biculturales, no un proveedor de traducción
Por Qué "Traducido" No Es lo Mismo Que "Hecho Para Ti"
Una campaña que nace en inglés y se traduce al español arrastra supuestos en inglés: modismos en inglés, el producto enmarcado a la manera en inglés, y un hogar con un solo tomador de decisiones implícito. Una campaña creada nativamente en español, por un equipo bicultural que entiende cómo se relacionan con el dinero de forma distinta la primera generación, la segunda generación y los miembros bilingües de la familia, le habla a las tres sin reducirlas a una sola audiencia.
La investigación de McKinsey sobre el crecimiento financiero latino le pone número al costo de oportunidad de hacerlo mal: se proyecta que los ingresos provenientes de ahorradores y pequeños negocios latinos crezcan de cerca de 170,000 millones a unos 265,000 millones de dólares para 2030, y sin embargo el 55% de los ahorradores latinos ya se describe como insatisfecho con el sector de servicios financieros (McKinsey). Esa insatisfacción es un mercado esperando a una fintech que construya para él, en lugar de alrededor de él.
“Una campaña traducida habla español. Una campaña nativa entiende al hogar que toma la decisión.”
Cómo Se Ve Realmente Ganarse la Confianza
Alerta ha trabajado en el espacio fintech, incluyendo con clientes como MoneyLion, aplicando el mismo principio que la agencia usa en cada vertical multicultural: cada campaña se crea de forma nativa en cada idioma y segmento de audiencia, por equipos creativos y de estrategia que viven dentro de esa cultura, en lugar de adaptarse después desde una sola versión maestra.
Para fintech específicamente, eso significa combinar creatividad nativa en el idioma con mensajes de producto que reconozcan barreras reales: acceso a crédito, remesas, ahorro intergeneracional, y educación financiera que trate a la audiencia como capaz, no como deficiente. Las marcas fintech que cierren la brecha de confianza en los próximos años serán las que traten al consumidor hispano como un mercado primario para diseñar, no como un mercado secundario al que simplemente traducirle.
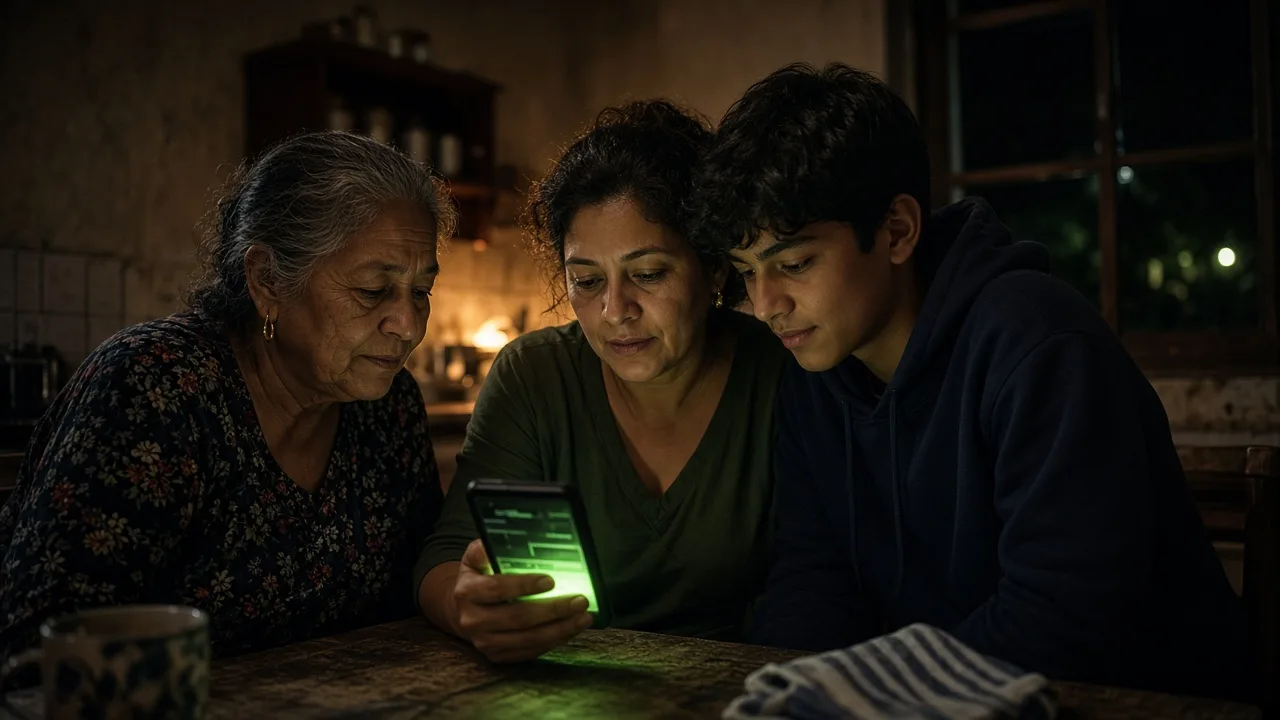
Las decisiones financieras en los hogares hispanos rara vez se toman solos.
¿Por qué tantas campañas fintech no logran llegarle al consumidor hispano?
La mayoría de las campañas fintech traducen la creatividad existente en inglés al español en lugar de construir la estrategia de forma nativa para la audiencia, pasando por alto barreras reales como el acceso a crédito, la confianza en las instituciones y la forma colectiva en que muchos hogares hispanos toman decisiones financieras.
¿Qué tan grande es realmente la oportunidad del consumidor hispano para las fintech?
El poder adquisitivo hispano alcanzó 1.9 billones de dólares en 2020, un aumento del 87% respecto a la década anterior, y solo los ingresos provenientes de ahorradores y pequeños negocios latinos se proyectan crecer de unos 170,000 a 265,000 millones de dólares para 2030.
¿Tiene Alerta experiencia en el sector fintech?
Sí. Alerta ha trabajado con clientes fintech como MoneyLion, aplicando creatividad y estrategia nativas y culturalmente específicas en lugar de campañas traducidas y genéricas.
El grupo minoritario más grande de EE.UU. todavía espera una marca fintech hecha para ellos, no traducida para ellos.